Empresa
Un beneficio difícil de administrar
Adelantar sueldo en efectivo implica gestión manual, descuadres en nómina y ninguna visibilidad sobre a qué se destinó el dinero que la empresa adelantó.
3Advance es una red cerrada de consumo afiliado. La empresa aprueba un cupo, el empleado lo consume en comercios de la red con autorización en tiempo real desde su teléfono, y el comercio recibe demanda que ya tiene el dinero asignado. Sin efectivo en circulación y sin las comisiones de una plataforma bancaria.
Por qué existe
El anticipo de sueldo es un beneficio antiguo que casi nadie ha resuelto bien. Entregado en efectivo, la empresa pierde control sobre su propósito; sin red, el empleado no tiene dónde usarlo con ventaja; y el comercio nunca ve ese consumo llegar.
Empresa
Adelantar sueldo en efectivo implica gestión manual, descuadres en nómina y ninguna visibilidad sobre a qué se destinó el dinero que la empresa adelantó.
Empleado
Pedir un anticipo suele significar trámite, espera y exponer una necesidad personal. Y cuando llega, se gasta sin ningún beneficio adicional por usarlo.
Comercio
Miles de empleados con capacidad de consumo asignada compran en otra parte, y las plataformas bancarias que permitirían captarlos cobran comisiones que un local pequeño no absorbe.
Cómo funciona
El dinero nunca sale como efectivo: viaja como cupo autorizado dentro de la red, y se liquida por período contra la nómina.
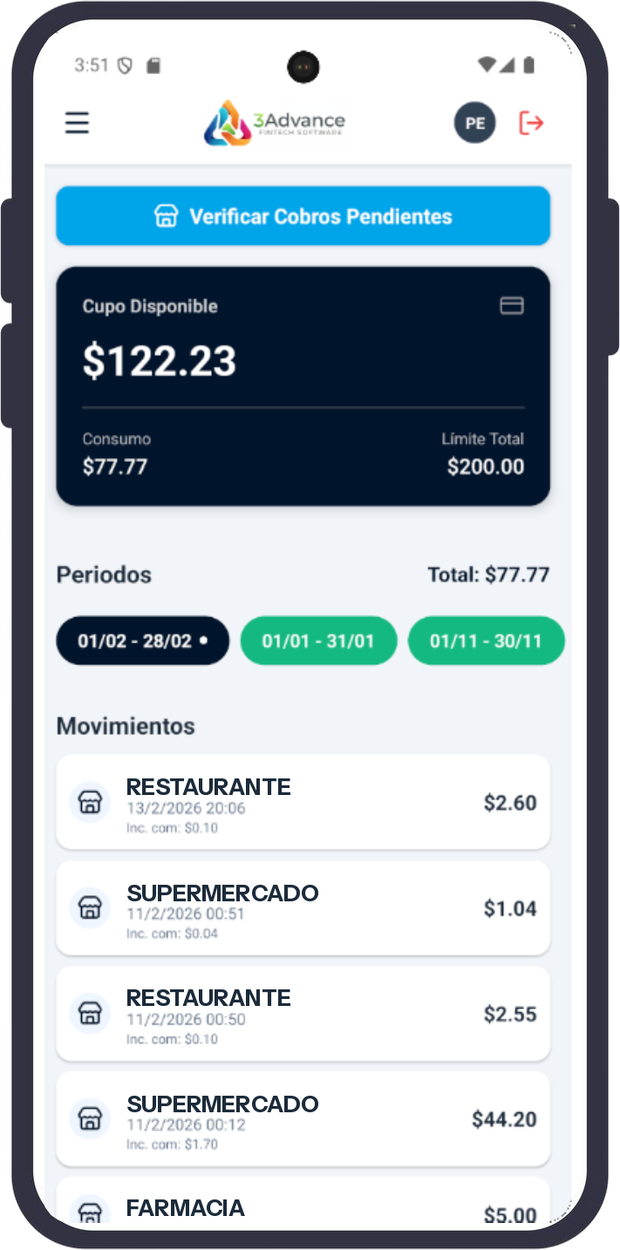
En la app conoce en todo momento cuánto tiene disponible, cuánto lleva consumido y cuál es su límite del período. Cada compra aparece con su fecha y su comercio, sin sorpresas al final del mes.
El cupo lo define su empresa. No hay solicitud que aprobar, ni evaluación crediticia, ni interés: es su propio sueldo, disponible antes.
Datos de ejemplo · nombres de comercio sustituidos por su categoría
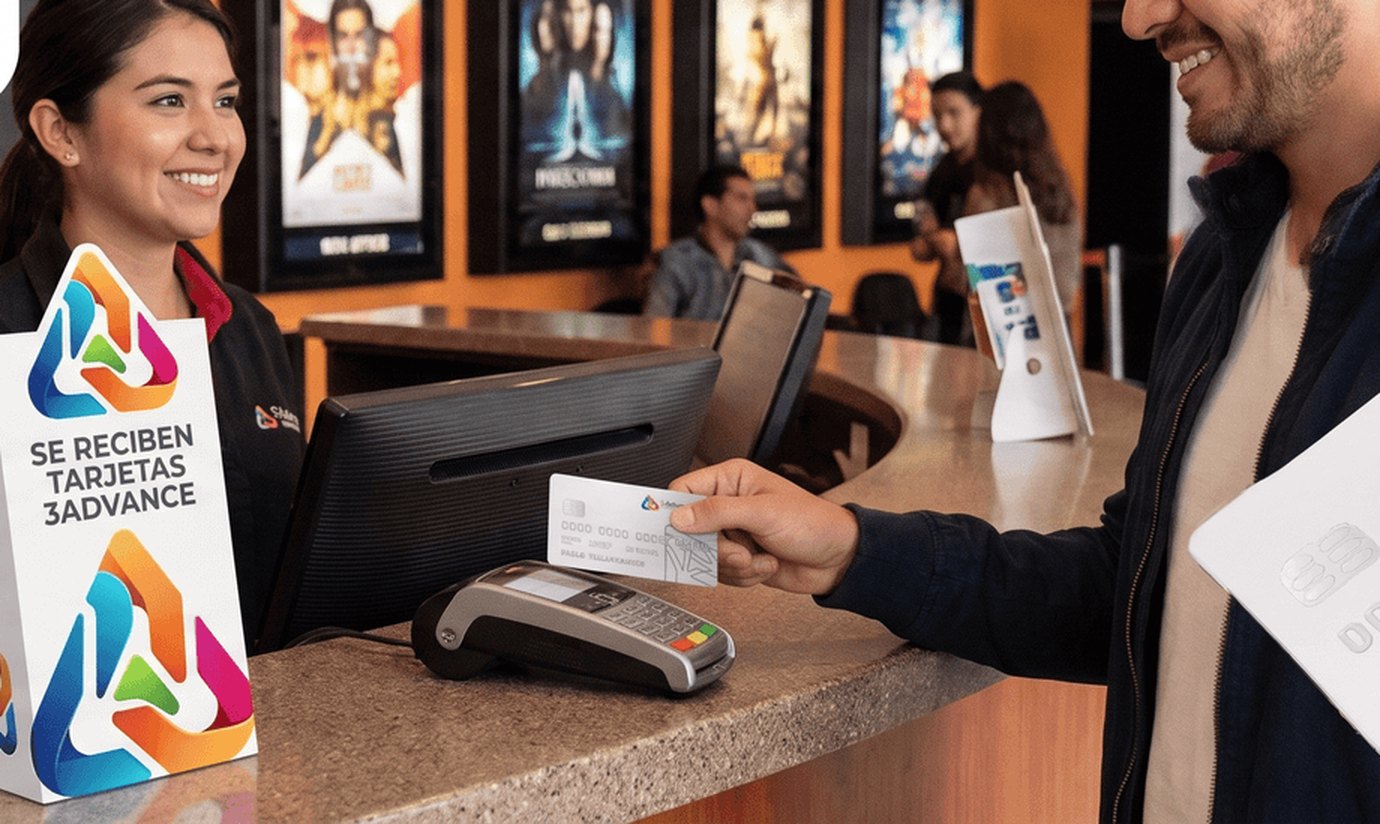
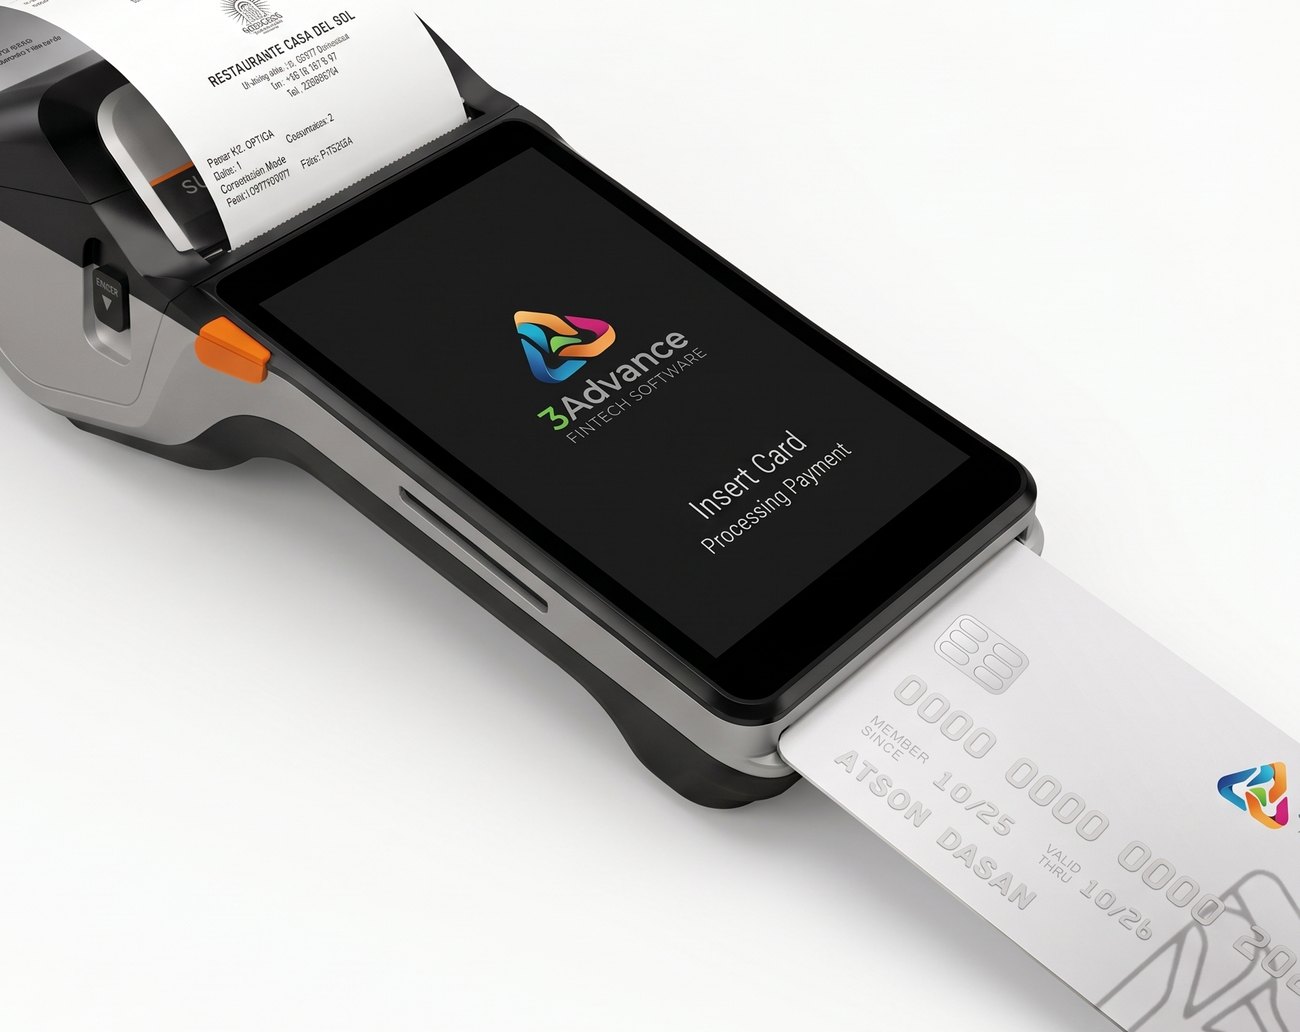
El POS de 3Advance llega configurado y opera por sí solo: lee la tarjeta, consulta el cupo en línea y aprueba o rechaza en el momento, con su comprobante impreso.
Para el cajero es la misma operación de siempre. Para el dueño del local, un costo fijo mensual en lugar de una comisión sobre cada venta.
El modelo
No es una tarjeta de crédito, ni un préstamo de nómina, ni una app de adelantos en efectivo. La diferencia está en la estructura, y de ahí salen las demás ventajas.
El anticipo no se entrega como dinero libre: se convierte en capacidad de consumo dentro de comercios afiliados. La empresa conserva el propósito del beneficio — alimentación, farmacia, lo que decida habilitar — y el empleado no queda expuesto a gastarlo en algo que no resuelve su necesidad del mes.
Cada compra se valida en tiempo real contra el cupo que la empresa aprobó y las reglas de elegibilidad vigentes. No hay evaluación crediticia ni deuda con un tercero: el empleado consume contra su propio sueldo ya devengado, y el sistema no permite pasarse de ahí.
Participar cuesta el arriendo del POS, no un porcentaje de cada venta como en una plataforma bancaria. Un local pequeño puede estar en la misma red que una cadena, que es la única forma de que la red le sirva de verdad al empleado.
Desde el terminal que opera solo, hasta API, procesos por lote y conectores a sistemas como SAP o Contifico. El comercio no tiene que cambiar su forma de trabajar para entrar, y eso es lo que permite sumar comercios rápido.
La red se construye empezando por las empresas empleadoras, no por los comercios. Cuando un comercio entra, el consumo ya está asignado y esperando — no tiene que apostar a que aparezcan clientes, porque los clientes ya tienen el cupo aprobado.
Para quién
Ofrece el anticipo como beneficio real, sin caja chica ni gestión manual.
Capta el consumo de empleados que ya tienen su cupo aprobado.
Integración
La elección depende del volumen y de los sistemas que ya usa cada comercio. Ninguna exige rehacer su operación.
Costo para el comercio
Para locales con volumen moderado de transacciones.
Para locales con alto volumen de transacciones.
Ambos incluyen acuerdo de servicio con cancelación mes a mes. Para empresas empleadoras, el esquema se define según el tamaño de la nómina — escríbenos y lo conversamos.
Estado de la red
3Advance arranca al revés de como suele construirse una red de pagos: primero la demanda, después la oferta. Hoy tenemos empresas empleadoras comprometidas, con su nómina lista para entrar a la red, y estamos afiliando a los comercios donde ese consumo va a ocurrir.
Estamos en conversaciones avanzadas con cadenas de supermercados, cines y farmacias de cobertura nacional, y con una empresa empleadora adicional de 1.000 colaboradores en proceso de cierre.
Para un comercio, entrar ahora significa captar ese consumo sin competencia dentro de la red. Ese es el único momento en que eso es posible.
Preguntas frecuentes
Depende del camino que elijas. Con el terminal POS, ninguno: llega configurado y opera solo. Con API o conectores ERP, el esfuerzo lo define tu equipo de sistemas, y nosotros entregamos la documentación y acompañamos la implementación.
No. 3Advance no otorga crédito ni cobra intereses al empleado. El anticipo lo aprueba la empresa empleadora contra sueldo ya devengado, y 3Advance es la infraestructura que permite consumirlo de forma controlada y conciliarlo con la nómina.
No. No hay un tercero prestando: el empleado consume contra su propio sueldo, dentro del cupo que su empresa aprobó, y el descuento ocurre en la nómina del período correspondiente.
La elegibilidad se valida en cada autorización, así que al cesar la relación laboral el cupo deja de estar disponible. La liquidación de lo consumido se maneja con la empresa según su proceso de salida.
Por liquidación de período, con el detalle de cada consumo autorizado. El comercio no asume riesgo de cobro del empleado: el consumo estaba autorizado contra un cupo ya aprobado.
Desde supermercados, farmacias y cines hasta locales de ropa y comercios de barrio. La red funciona mejor cuanto más variada es, porque el empleado necesita resolver distintas necesidades con su cupo.
Contacto
Cuéntanos si escribes como empresa empleadora o como comercio, y te respondemos en menos de 48 horas.